Najważniejsze wnioski
- Demokraci zdobyli w Kongresie więcej mandatów, niż wskazywały przedwyborcze sondaże. Prezydent D. Trump zachowuje prawo weta i swobodę w polityce zagranicznej, ale traci możliwość forsowania bardziej ekspansywnej polityki fiskalnej.
- Wynik wyborów połówkowych podnosi polityczny koszt ewentualnej eskalacji z Iranem. Sygnały z środy – wpis na X (d. Twitter) wiceprezydenta JD Vance’a, doniesienia o przyszłości sekretarza wojny P. Hegsetha i kolejna runda sankcji – wskazują raczej na impas lub dyplomację niż na nowe uderzenia.
- Dla rynków oznacza to mniej przestrzeni na wzrost rentowności amerykańskich obligacji, słabszego dolara i sprzyjające otoczenie dla długu rynków wschodzących.
- Cykl inwestycji w sztuczną inteligencję nie zostaje zatrzymany – raczej wydłużą się budowy centrów danych.
- Polskie obligacje oferują atrakcyjne rentowności, a ich poziomy uwzględniają już wiele ryzyk.
Większość szersza, niż wskazywały sondaże
Demokraci przejęli obie izby Kongresu, a skala zwycięstwa istotnie przekroczyła konsensus rynkowy. Szeroka większość ma znaczenie praktyczne. W latach 2021–2022 Senat dzielił się po połowie, a Demokraci byli zakładnikami pojedynczych senatorów. J. Manchin i K. Sinema, w części spraw bliżsi Republikanom, potrafili blokować agendę własnej partii. Dziś Demokraci mają kilka głosów zapasu we wszystkich głosowaniach wymagających zwykłej większości: przy zatwierdzaniu nominacji (w tym do FED i do gabinetu), przy rezolucjach wojennych i w pracach komisji. Ten zapas nie wystarcza jednak do przełamania tzw. filibustera, czyli obstrukcji, którą przy zwykłych ustawach przełamuje dopiero 60 głosów. Nie wystarcza też do odrzucenia weta prezydenta, co wymaga dwóch trzecich głosów w obu izbach. Do przełamania filibustera Demokraci nadal potrzebują kilku Republikanów, a do odrzucenia weta całej ich grupy.
Rynek odetchnął także z innego powodu. Inwestorzy obawiali się scenariusza kwestionowania wyniku i sporów sądowych o karty do głosowania. Jednoznaczny rezultat i postawa prezydenta ten scenariusz oddaliły. Trump uznał wynik, a nawet zadeklarował współpracę z Demokratami. Zastrzegł jednak, że będzie korzystał z weta, które nazwał „jedną z silniejszych władz prezydenta”. To ton pojednawczy, mimo że warunkowy, ale dla rynku wystarczający.
Weto, wojna i budżet: kto co może
W sprawach ustawodawczych ostatnie słowo nadal należy do prezydenta: weto można odrzucić tylko dwiema trzecimi głosów w każdej z izb. W kwestii ewentualnych uderzeń na Iran prezydent jako zwierzchnik sił zbrojnych może zarządzić operację samodzielnie. W praktyce Kongres nie zatrzyma pojedynczego uderzenia. Realne narzędzia Demokratów są inne i zaczną działać dopiero po zaprzysiężeniu nowego Kongresu 3 stycznia 2027 r. Od stycznia Demokraci przejmą kontrolę nad trzema obszarami:
- pieniędzmi, w tym dodatkowym finansowaniem operacji wojskowych;
- komisjami śledczymi i wezwaniami do składania zeznań;
- zatwierdzaniem nominacji w Senacie.
Najbliższym punktem zapalnym jest 11 grudnia, gdy wygasa obecne finansowanie rządu federalnego.
Demokratyczny kongres z republikańskim prezydentem oznacza mniej wydatków - także wojskowych
Nie podzielamy przekonania, że Republikanie są partią jastrzębi fiskalnych. Pod przywództwem D. Trumpa partia skręciła w stronę budżetowego populizmu. Ustawa One Big Beautiful Bill Act z 2025 r. poszerzyła deficyt, a w planach na 2027 r. pojawiło się żądanie istotnego zwiększenia budżetu obronnego. Przy republikańskim Kongresie kolejne pakiety zwiększające budżet można było przeprowadzić w procedurze rekoncyliacji, która wymaga w Senacie zwykłej większości i omija filibuster. Przy Kongresie demokratycznym ta droga się istotnie komplikuje i de facto każde większe zwiększenie wydatków wymaga teraz zgody obu stron, a Demokraci nie mają interesu w finansowaniu Pentagonu na żądaną skalę ani otwartej wojny z Iranem.
Kluczowy dla tej tezy jest dzisiejszy wpis wiceprezydenta JD Vance’a na X. Polityk uchodzący za jednego z faworytów Republikanów w wyborach prezydenckich 2028 r. napisał wprost: „Przegraliśmy przez wojnę. Sam prezydent powiedział to wczoraj wieczorem”. Powołał się na analityka z sondażowni, według którego wyborcy Trumpa z 2024 r., którzy tym razem poparli Demokratów, wymieniali cztery warunki powrotu: zakończenie wojny, skupienie się na kosztach życia, zasadę America First i zmianę relacji z Izraelem. Vance dodał, że kto uważa, iż wojna była warta „utraty Senatu na kolejne sześć lat”, powinien to otwarcie uzasadnić.
To wyjątkowo kosztowna deklaracja: przyszły kandydat na prezydenta przypisuje porażkę decyzji własnej administracji. Po stronie demokratycznej wnioski już padają. B. Rhodes, były doradca prezydenta B. Obamy, wezwał partię, by „naprawdę stała się partią antywojenną”. Spodziewamy się, że Demokraci będą coraz wyraźniej pozycjonować się jako partia antywojenna, a kontrola nad budżetem da im narzędzie, by ograniczać finansowanie działań zbrojnych.
Implikacje dla rynków
Obligacje skarbowe USA
Uważamy, że rentowności 10-letnich obligacji skarbowych mają po wyborach mniej miejsca do wzrostu, niż miałyby przy utrzymaniu republikańskiego Kongresu albo przy Kongresie podzielonym. Wobec republikańskiego Kongresu różnica dotyczy kwestii fiskalnych. Prezydent Trump i Republikanie są dziś zwolennikami ekspansywnej polityki fiskalnej, a demokratyczny Kongres zamyka drogę do kolejnych pakietów „pompujących” deficyt. Demokratyczny Senat może blokować prezydenckie nominacje do Rady Gubernatorów FED, co zmniejsza ryzyko upolitycznienia banku centralnego i zdejmuje część premii za ryzyko z obligacji. Jednocześnie rentowności amerykańskich obligacji są na wieloletnich szczytach, co dalej buduje naturalny bufor przed kolejnymi wzrostami.
Dolar
W krótkim terminie można spodziewać się słabszego dolara. Jako eksporter netto energii USA zyskiwały na drogiej ropie względem importerów. Spadek premii wojennej w cenach ropy działa w drugą stronę: terms of trade przesuwają się na korzyść importerów energii. Ryzykiem dla tej tezy jest powrót eskalacji, który wzmocniłby dolara.
Obligacje rynków wschodzących
Jeśli tempo inwestycji w AI spowolni, prawdopodobnie spadnie podaż obligacji korporacyjnych finansujących budowę infrastruktury. Mniejsza podaż oznacza mniejszą presję na spready kredytowe (miernik premii za ryzyko) amerykańskich korporacji. Zmniejsza też presję na dług rynków wschodzących denominowany w USD i EUR, który konkuruje o zbliżony segment inwestorów. W połączeniu ze słabszym dolarem i tańszą ropą tworzy to warunki do rotacji w stronę rynków wschodzących (do których Polska się zalicza).
Polska: atrakcyjne rentowności, dużo ryzyk w cenie
Rada Polityki Pieniężnej po raz kolejny pozostawiła stopy bez zmian (stopa referencyjna 3,75%). Nowa projekcja podnosi ścieżkę inflacji w 2027 r. do 4,2% (środek przedziału), ale pokazuje jej powrót do pasma celu inflacyjnego w 2-letnim horyzoncie projekcji, co sprawia że RPP niechętnie myślało o podwyżkach stóp procentowych.
Rynek wycenia obecnie około dwie podwyżki stóp procentowych w ciągu kolejnych 6 miesięcy. Jest to wprawdzie mniej niż wyceniane przed tygodniem ponad trzy podwyżki, niemniej oczekiwana skala zacieśnienia polityki pieniężnej pozostaje znacząca.
Obligacje to klasa aktywów, w której wyceny mają skłonność do powrotu do długoterminowych średnich. Asset-swap spread polskich 10-latek (różnica między rentownością obligacji a instrumentem pochodnym na 10-letnią stopą procentową) wynosi 116 pb, co jest poziomem wieloletnich maksimów, więc w cenach jest już uwzględnionych wiele ryzyk: fiskalnych, politycznych i ratingowych. Rentowności na całej krzywej (ok. 4,81% dla 2 lat, 5,59% dla 5 lat i 6,18% dla 10 lat) pozostają atrakcyjne dla wszystkich strategii dłużnych (tj. zarówno funduszy konserwatywnych, jak i obligacji długoterminowych).
Poprawia się też tło instytucjonalne. Premier kontrasygnował powołanie czterech członków zarządu NBP, co przełamało wielomiesięczny impas wokół banku centralnego. Spór o Trybunał Konstytucyjny ciąży polskim aktywom od dekady, a od ponad dwóch lat nie są publikowane jego wyroki; dla rynku TK od lat praktycznie jest martwy. Ostatnia eskalacja tego sporu może paradoksalnie przybliżać prorynkowy reset. W krótkim terminie uwagę przyciągnie piątkowy przegląd ratingu Polski przez S&P. Ewentualna zmiana perspektywy na negatywną jest w dużej mierze w cenach.
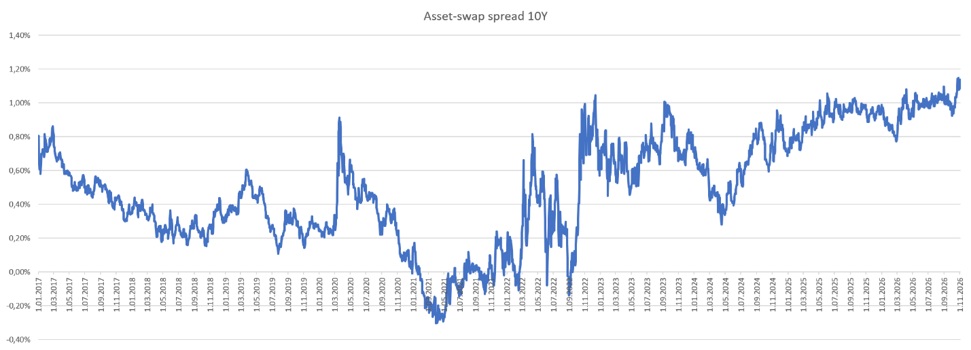
Źródło: opracowanie własne na podstawie danych Bloomberg (2026-05-11)
Sztuczna inteligencja: dłuższe budowy, nie koniec cyklu
D. Trump jest najbardziej uzależnionym od giełdy amerykańskim prezydentem w historii. Wetując ustawy Demokratów, nie będzie chciał przeciągnąć struny i zahamować gospodarki; w sprawie AI wielokrotnie powtarzał, by „nie zabijać złotej gęsi”. Demokraci z kolei nie powinni nakładać na sektor AI zbyt wielu ograniczeń ani podatków. Inwestycje związane ze sztuczną inteligencją odpowiadają dziś za dużą część wzrostu PKB USA, nawet po uwzględnieniu importu sprzętu z Azji (import pomniejsza PKB).
Budowa centrów danych pozostaje w USA kontrowersyjna, ale wspierają ją budowlane związki zawodowe, m.in. w Teksasie, Michigan, Ohio i Wirginii. Popierają one inwestycje przy zachowaniu standardów pracy i sprzeciwiają się całkowitym zakazom, a to przecież część elektoratu Demokratów.
Nie mówimy więc o zatrzymaniu inwestycji w AI, lecz o wydłużeniu budów przez dłuższe uzyskiwanie pozwoleń. Wąskim gardłem staje się lokalizacja, a nie portfel zamówień na komponenty do centrów danych. Na rynku akcji uwaga powinna skupiać się na tym, co mówią spółki z mocnymi wynikami, i na tym, czy nadal przyjmują zamówienia na lata do przodu. Wieloletnie zobowiązania mówią o oczekiwaniach więcej niż deklaracje.
Ryzyka
- Przedłużający się impas między USA a Iranem. Przy spadających przychodach Iranu z ropy rośnie pokusa przełamania blokady eskalacją, a niedobory produktów naftowych, podtrzymują presję inflacyjną.
- Atak kinetyczny na Iran, także przed 3 stycznia (koniec kadencji ustępujących senatorów i członków Izby Reprezentantów), i irański odwet wymierzony w infrastrukturę energetyczną państw Zatoki.
- Skokowy wzrost importu ropy przez Chiny, które odbudowują zapasy. Mogłoby to szybko spowodować wzrost cen ropy.
- Niszczenie saudyjskiej infrastruktury naftowej przez Ansarallah (Huti).
Iran: bliżej impasu lub dyplomacji niż kolejnych bombardowań
Wojna z Iranem trwa dziewiąty miesiąc. Po uderzeniach USA i Izraela pod koniec lutego oraz zawieszenia broni z początku kwietnia konflikt przeszedł w fazę morskiej blokady irańskich portów, a Iran w dużej mierze dokonuje obstrukcji ruchu w Cieśninie Ormuz. Mimo że są dni, gdy przez cieśninę przedostaje się tyle ropy co przed wojną, to cena ropy i tak pozostaje podwyższona, a same eskorty są zbyt drogim rozwiązaniem, by były do utrzymania w długim terminie. Trzy środowe sygnały wskazują, że Biały Dom skłania się raczej ku impasowi lub rozwiązaniu dyplomatycznemu niż ku nowej akcji kinetycznej:
- wpis wiceprezydenta Vance’a, który wprost obciąża wojnę odpowiedzialnością za porażkę wyborczą;
- doniesienia CBS News, według których prezydent dopytuje doradców, czy sekretarz wojny P. Hegseth – twarz kampanii przeciw Iranowi – powinien zachować stanowisko. Decyzja nie zapadła, a Biały Dom deklaruje „pełne zaufanie” do Hegsetha. Zmiana personalna to klasyczny sposób zamknięcia nieudanego rozdziału bez przyznawania się do porażki. Demokraci już wcześniej dążyli do impeachmentu P. Hegsetha;
- kolejna runda sankcji Departamentu Skarbu w ramach rozpoczętej w sierpniu operacji „Economic Outcast”, tym razem wymierzona w indyjską sieć zapewniającą fałszywe bandery i certyfikaty tankowcom przewożącym irańską ropę. Waszyngton wybiera presję ekonomiczną, w formie która nie niesie kosztów politycznych w kraju, ani nie przysparza problemów w relacji z Chinami (brak sankcji wtórnych na chińskie banki obsługujące płatności ze sprzedaży irańskiej ropy).
Sam Trump mówi językiem zwycięzcy, co ułatwia wycofanie się: „Wygląda na to, że dostajemy wszystko, czego chcemy. Jesteśmy gotowi, jeśli trzeba będziemy działać, ale może nie być powodu”. Przyznał też, że Iran był „częścią” przyczyn porażki, choć zastrzegł, że podjąłby tę samą decyzję ponownie.
Nie można jednak lekceważyć ryzyka związanego z dziedzictwem prezydentury. Po utracie Kongresu polityka zagraniczna pozostaje głównym polem, na którym Trump ma dużą swobodę działania. Może więc chcieć „dokończyć” sprawę Iranu, póki do 3 stycznia ma po swojej stronie republikański Kongres. Rachunek takiej decyzji jest jednak niekorzystny:
- Iran charakteryzuje się dominacją eskalacyjną. Zaburza ruch w Cieśninie Ormuz i zapowiadał, że na uderzenie w swoją energetykę odpowie zniszczeniem infrastruktury energetycznej państw regionu. Ostatni ruch należałby do Teheranu. Nie bez powodu podejście D. Trumpa „tankowiec za tankowiec” (gdzie w pierwszych dniach września USA niszczyło irańskie tankowce po każdym uderzeniu Iranu w tankowce przepływające przez cieśninę) upadło po kilku dniach.
- Strategiczne rezerwy ropy USA (SPR) zostały w trakcie wojny istotnie uszczuplona. Na koniec października 2026 r. jej zapasy wynosiły około 282 mln baryłek (najniżej od 1982 r.), wobec około 415 mln baryłek w marcu. Dodatkowym czynnikiem po stronie przyszłego popytu będzie konieczność zwrotu ropy pożyczonej przedsiębiorstwom w ramach mechanizmu, wraz z premią baryłkową. Utrudniłoby to jeszcze bardziej sytuację na rynku energii.
- Doniesienia prasowe wskazują na uszkodzenia amerykańskich baz w regionie i uszczuplone zapasy amunicji; może brakować zwłaszcza rakiet przechwytujących (relatywnie bardzo drogich względem tego co zestrzeliwują).
Ryzyka uderzenia przed 3 stycznia nie można wykluczyć, ale układ bodźców przesunął się w stronę impasu lub porozumienia. Podobnie odczytał to rynek: Brent potaniał 4 listopada o blisko 9%, do ok. 95 USD za baryłkę, a premia za fizyczną dostawę niemal zniknęła.
Perspektywa Teheranu: nowe równanie odstraszania
Iran utrzymał twardą pozycję negocjacyjną aż do wyborów i z jego perspektywy ta polityka się opłaciła. Teheran zbudował nowe równanie strategiczne odstraszania. Każdy przyszły prezydent USA, będzie musiał kilka razy się zastanowić przed atakiem na Iran, bo irańskie „sankcje” nałożone na gospodarkę światową poprzez Ormuz i ceny energii działają i mają w USA wymierny koszt polityczny. Wybory to potwierdziły.
Najwyższy przywódca Modżtaba Chamenei zamknął dziś na swoim oficjalnym koncie drogę do ustępstw. Napisał, że najmniejsza skłonność do uległości zmarnowałaby kapitał zdobyty „krwią męczenników” i ośmieliłaby przeciwnika do kolejnych żądań i wojen. Dodał, że kto liczy, iż przetasowania partyjne w USA zmienią zachowanie Ameryki albo że ustępstwa odwiodą ją od wrogości, „poważnie się myli”.
W tym samym duchu wypowiadają się inni przedstawiciele władz:
- Mohammad Mochber: prawdziwym zwycięzcą jest Iran, który „przeniósł koszty wojny do wnętrza Ameryki”;
- Mohsen Rezaei: Iran zadał Trumpowi strategiczną porażkę na polu bitwy i w Ormuzie oraz porażkę polityczną w Waszyngtonie;
- przewodniczący parlamentu i główny negocjator M.B. Ghalibaf: Amerykanie powiedzieli „nie” wojnie, a Teheran „podpisuje się pod tym przesłaniem”.
W narracji Teheranu zmiana władzy miała dokonać się w Iranie, a dokonała się w Waszyngtonie.
Wniosek: Iran zaakceptuje tylko porozumienie, które poprawia jego położenie strategiczne, a nie powrót do stanu sprzed wojny. Część tej układanki już się zmienia, bo obecność wojskowa USA w regionie się kurczy. W Iraku misja koalicji, zgodnie z harmonogramem uzgodnionym jeszcze w 2024 r., miała się zakończyć z końcem września 2026 r. Obie strony mogą to sprzedać u siebie jako sukces: Waszyngton jako sprowadzanie żołnierzy do domu, Teheran jako wypychanie obcych wojsk z regionu.
Sytuację komplikuje odrodzenie się wojny domowej w Jemenie. We wrześniu Ansarallah (Ruch Hutich) dokonało zdobyczy terytorialnych na zachodnim wybrzeżu kraju, nad cieśniną Bab al-Mandab i zakazało ruchu saudyjskim statkom, a także wielokrotnie ostrzelało lotniska i infrastrukturę naftową Arabii Saudyjskiej. Ansarallah jest istotnym sojusznikiem Iranu. To wymusiło na państwach Zatoki i regionu serię spotkań, a nawet zawiązanych paktów obronnych. Mogą one utorować drogę nowej architekturze bezpieczeństwa regionalnego.
Izrael: premier rządu przejściowego i jego bodźce
Wybory w Izraelu z 27 października nie dały rozstrzygnięcia. Jeśli koalicji nie uda się zbudować, na początku przyszłego roku Izrael czekają kolejne wybory, a do tego czasu B. Netanjahu kieruje rządem przejściowym. Wynik w USA zmniejsza bodźce opozycji do tworzenia z Netanjahu rządu jedności narodowej. Jego kluczowy atut zewnętrzny, bliskość z obozem politycznym Trumpa, stracił na wartości. Zmienia się też stosunek amerykańskich wyborców do Izraela, co Vance wprost wymienił wśród przyczyn porażki. Lider opozycji J. Lapid stwierdził, że zwycięstwo Demokratów wykluczyło rząd jedności pod przywództwem Netanjahu. Jednocześnie Netanjahu ma bodźce, by naciskać na wznowienie uderzeń na Iran. Kryzys bezpieczeństwa utrudniłby utworzenie rządu Eisenkota i odsunął w czasie rozliczenia: powołanie państwowej komisji śledczej w sprawie ataku Hamasu z 7 października 2023 r., którego opozycja domaga się od dawna, oraz bieg spraw korupcyjnych premiera. Rząd przejściowy nie ma formalnego zakazu prowadzenia operacji wojskowych. Zdolność Izraela do uderzenia w Iran zależy jednak od zgody i wsparcia USA, a tolerancja Waszyngtonu dla wciągania go w eskalację jest dziś najniższa w tej wojnie. Izraelscy analitycy bezpieczeństwa zwracają też uwagę, że wielokrotne podnoszenie alarmu o egzystencjalnych zagrożeniach podkopało wiarygodność Izraela w oczach amerykańskich decydentów.
Adam Szymko, CFA
Dyrektor inwestycyjny Esaliens TFI